A franquia de quebra de vidro na Macif varia de acordo com a fórmula contratada, e essa variação muda radicalmente o restante a pagar em caso de sinistro de vidro. Compreender os mecanismos contratuais permite antecipar o custo real de uma substituição de para-brisa ou de um reparo de impacto, duas intervenções com consequências financeiras muito diferentes.
Recalibração ADAS após substituição de para-brisa: o item oculto do sinistro de vidro
Nos veículos recentes equipados com sistemas de assistência à condução (frenagem de emergência, manutenção na faixa, controle de cruzeiro adaptativo), a substituição do para-brisa não se limita mais à instalação de um vidro novo. Uma recalibração dos sensores ADAS pode ser necessária assim que uma câmera estiver posicionada atrás do para-brisa.
Essa recalibração representa um custo adicional que nem sempre aparece no orçamento inicial. Recomendamos verificar sistematicamente se a linha “recalibração ADAS” consta no orçamento e na fatura final. Em caso de litígio, a ausência desse documento complica a prova de que a intervenção foi realizada de acordo com as normas.
Alguns reparadores emitem uma certificação de recalibração distinta da fatura. Este documento deve ser mantido no dossiê do veículo: pode ser útil na hora da revenda, em uma inspeção técnica ou em um sinistro posterior envolvendo um mau funcionamento das assistências à condução.
As condições gerais da Macif cobrem a quebra de vidro de acordo com a fórmula escolhida, mas a cobertura da recalibração depende de sua inclusão no escopo da garantia. Na prática, a maioria dos reparadores autorizados integra esse serviço no fluxo de faturamento direto com a seguradora. Verifique os detalhes antes de assinar a ordem de reparo.
Franquia de quebra de vidro Macif de acordo com as fórmulas: diferenças e lógica tarifária
A Macif oferece várias fórmulas de automóvel, do terceiro a todos os riscos, e cada uma aplica um nível de franquia de quebra de vidro Macif distinto. As fórmulas mais abrangentes apresentam franquias baixas, enquanto as fórmulas intermediárias impõem um restante a pagar mais elevado.
A franquia pode cair para algumas dezenas de euros nas fórmulas de alta gama. Por outro lado, uma fórmula de terceiro estendida geralmente prevê uma franquia significativamente mais alta. A diferença entre os dois extremos justifica por si só uma leitura atenta das condições particulares do contrato.
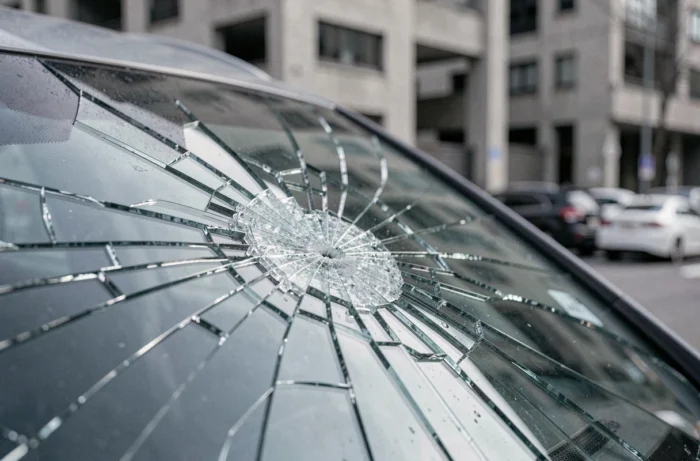
Um ponto frequentemente negligenciado: a franquia se aplica à substituição, não ao reparo de impacto. Quando um impacto é tratado antes de se transformar em fissura, a intervenção permanece leve e a franquia geralmente não é acionada. Um impacto não tratado que se espalha desencadeia uma substituição completa, com franquia.
- Reparo de impacto: intervenção rápida, muitas vezes sem franquia, desde que o impacto não esteja no campo de visão do motorista e respeite os critérios de tamanho.
- Substituição de para-brisa: franquia aplicada de acordo com a fórmula, com possibilidade de pagamento direto entre o reparador autorizado e a Macif (terceiro pagante de vidro).
- Choque térmico que propagou uma fissura: classificado como substituição, a franquia prevista no contrato se aplica integralmente.
Terceiro pagante de vidro e restante a pagar real: o que “sem adiantamento de despesas” significa
O dispositivo de terceiro pagante de vidro, comum entre os reparadores autorizados da Macif, permite evitar o adiantamento do valor total da intervenção. O reparador fatura diretamente a seguradora. Mas “sem adiantamento de despesas” não significa “sem nenhum pagamento”.
A franquia continua sendo devida pelo segurado no momento da intervenção. Se o contrato prevê uma franquia de algumas dezenas ou algumas centenas de euros, essa quantia é paga diretamente ao reparador. Os serviços complementares não cobertos (tratamento hidrofóbico, tonalidade específica, sobreequipamento) também se somam ao restante a pagar.
Observamos uma confusão frequente entre a gratuidade total e o mecanismo de terceiro pagante. A distinção é contratual: o terceiro pagante elimina o adiantamento da parte da seguradora, não a parte do segurado. Reler as condições gerais da Macif Auto sobre esse ponto evita surpresas desagradáveis no momento da passagem pelo centro.
Prazo de declaração e escolha do reparador: dois alavancas subestimadas
A declaração de sinistro de quebra de vidro junto à Macif pode ser feita através do aplicativo móvel, do site macif.fr ou por telefone. O prazo contratual de declaração é especificado nas condições gerais do contrato de automóvel.
A escolha do reparador permanece livre. A Macif não condiciona a cobertura ao uso de uma rede parceira específica. O segurado pode escolher qualquer reparador autorizado, incluindo um vidraceiro independente, desde que este aceite o fluxo de faturamento direto com a seguradora.
- Verifique se o reparador escolhido pratica o terceiro pagante com a Macif, para evitar adiantar o total e depois esperar pelo reembolso.
- Solicite um orçamento detalhado mencionando explicitamente a recalibração ADAS se o veículo estiver equipado.
- Mantenha a fatura e, se aplicável, a certificação de recalibração no dossiê do veículo.
Um ponto técnico frequentemente ignorado: em um veículo equipado com um para-brisa atermico ou acústico, a substituição por um vidro de qualidade equivalente pode gerar um custo adicional. Se o contrato Macif prevê uma substituição em qualidade original, esse custo adicional é normalmente coberto. Na fórmula intermediária, a cobertura pode se limitar a um vidro padrão.
A granularidade das fórmulas Macif torna a leitura das condições particulares necessária antes de qualquer sinistro de vidro. O valor da franquia, o escopo dos vidros cobertos e as modalidades de terceiro pagante variam de uma fórmula para outra. Agir rapidamente em um impacto, manter os comprovantes de recalibração e verificar a compatibilidade do reparador com o fluxo da Macif permanecem os três reflexos que reduzem concretamente o custo de um sinistro de quebra de vidro.