La franquicia por rotura de cristales en Macif varía según la fórmula contratada, y esta variación cambia radicalmente el resto a cargo en caso de un siniestro de cristal. Comprender los mecanismos contractuales permite anticipar el costo real de un reemplazo de parabrisas o de una reparación de impacto, dos intervenciones con consecuencias financieras muy diferentes.
Recalibración ADAS tras el reemplazo de parabrisas: el coste oculto del siniestro de cristal
En los vehículos recientes equipados con sistemas de asistencia a la conducción (frenado de emergencia, mantenimiento en el carril, control de crucero adaptativo), el reemplazo del parabrisas ya no se limita a la instalación de un cristal nuevo. Puede ser necesaria una recalibración de los sensores ADAS tan pronto como una cámara esté posicionada detrás del parabrisas.
Esta recalibración representa un sobrecoste que no siempre aparece en el presupuesto inicial. Recomendamos verificar sistemáticamente que la línea “recalibración ADAS” figure en el presupuesto y en la factura final. En caso de disputa, la ausencia de este documento complica la prueba de que la intervención se realizó conforme a las normas.
Algunos reparadores emiten un certificado de recalibración separado de la factura. Este documento merece ser conservado en el expediente del vehículo: puede ser útil en el momento de una reventa, de una inspección técnica o de un siniestro posterior que implique un mal funcionamiento de las ayudas a la conducción.
Las condiciones generales de Macif cubren la rotura de cristales según la fórmula elegida, pero la cobertura de la recalibración depende de su inclusión en el ámbito de la garantía. En la práctica, la mayoría de los reparadores autorizados integran este servicio en el flujo de facturación directa con la aseguradora. Verifique los detalles antes de firmar la orden de reparación.
Franquicia por rotura de cristales Macif según las fórmulas: diferencias y lógica tarifaria
Macif ofrece varias fórmulas de auto, desde terceros hasta a todo riesgo, y cada una aplica un nivel de franquicia por rotura de cristales Macif distinto. Las fórmulas más completas presentan franquicias bajas, mientras que las fórmulas intermedias imponen un resto a cargo más elevado.
La franquicia puede bajar hasta unas pocas decenas de euros en las fórmulas de alta gama. Por el contrario, una fórmula a terceros ampliada generalmente prevé una franquicia sensiblemente más alta. La diferencia entre los dos extremos justifica por sí sola una lectura atenta de las condiciones particulares del contrato.
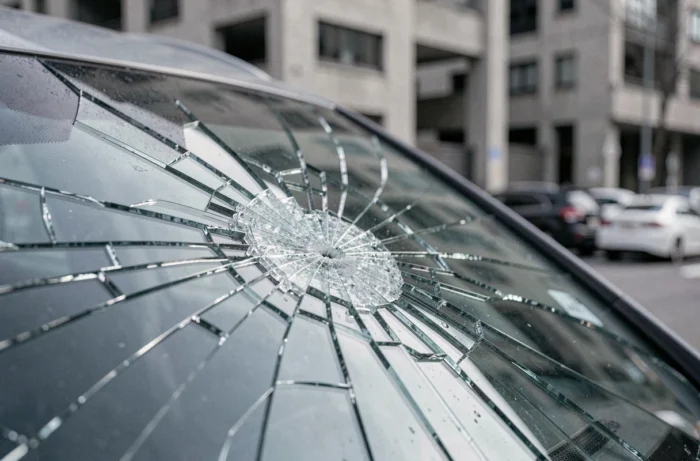
Un punto a menudo pasado por alto: la franquicia se aplica al reemplazo, no a la reparación de impacto. Cuando un impacto se trata antes de que se convierta en una grieta, la intervención sigue siendo ligera y la franquicia generalmente no se aplica. Un impacto no tratado que se propaga desencadena un reemplazo completo, con franquicia.
- Reparación de impacto: intervención rápida, a menudo sin franquicia, siempre que el impacto no esté en el campo de visión del conductor y cumpla con los criterios de tamaño.
- Reemplazo de parabrisas: franquicia aplicada según la fórmula, con posibilidad de pago directo entre el reparador autorizado y Macif (tercero pagador de cristal).
- Choque térmico que ha propagado una grieta: clasificado como reemplazo, la franquicia prevista en el contrato se aplica en su totalidad.
Tercero pagador de cristal y resto a cargo real: lo que significa “sin adelanto de gastos”
El sistema de tercero pagador de cristal, común entre los reparadores autorizados de Macif, permite evitar el adelanto del monto total de la intervención. El reparador factura directamente a la aseguradora. Pero “sin adelanto de gastos” no significa “sin ningún pago”.
La franquicia sigue siendo debida por el asegurado en el momento de la intervención. Si el contrato prevé una franquicia de unas pocas decenas o de unos pocos cientos de euros, esta suma se paga directamente al reparador. Los servicios complementarios no cubiertos (tratamiento hidrófugo, tinte específico, sobreequipamiento) también se suman al resto a cargo.
Observamos una confusión frecuente entre la gratuidad total y el mecanismo de tercero pagador. La distinción es contractual: el tercero pagador elimina el adelanto de la parte aseguradora, no de la parte asegurada. Volver a leer las condiciones generales de Macif Auto sobre este punto evita sorpresas desagradables en el momento de la visita al centro.
Plazo de declaración y elección del reparador: dos palancas subestimadas
La declaración de siniestro por rotura de cristales ante Macif puede realizarse a través de la aplicación móvil, el sitio macif.fr o por teléfono. El plazo contractual de declaración se especifica en las condiciones generales del contrato de auto.
La elección del reparador es libre. Macif no condiciona la cobertura al uso de una red de socios específica. El asegurado puede elegir cualquier reparador autorizado, incluido un cristalero independiente, siempre que este acepte el flujo de facturación directa con la aseguradora.
- Verificar que el reparador elegido practique el tercero pagador con Macif, para evitar adelantar la totalidad y luego esperar el reembolso.
- Solicitar un presupuesto detallado que mencione explícitamente la recalibración ADAS si el vehículo está equipado con ella.
- Conservar la factura y, en su caso, el certificado de recalibración en el expediente del vehículo.
Un punto técnico a menudo ignorado: en un vehículo equipado con un parabrisas atermal o acústico, el reemplazo por un cristal de calidad equivalente puede generar un sobrecoste. Si el contrato de Macif prevé un reemplazo en calidad de origen, este sobrecoste está normalmente cubierto. En fórmula intermedia, la cobertura puede limitarse a un cristal estándar.
La granularidad de las fórmulas de Macif hace que la lectura de las condiciones particulares sea necesaria antes de cualquier siniestro de cristal. El monto de la franquicia, el ámbito de los cristales cubiertos y las modalidades de tercero pagador varían de una fórmula a otra. Actuar rápidamente sobre un impacto, conservar los justificantes de recalibración y verificar la compatibilidad del reparador con el flujo de Macif son los tres reflejos que reducen concretamente el costo de un siniestro por rotura de cristales.