La franchigia per rottura di vetro presso Macif varia a seconda della formula sottoscritta, e questa variazione cambia radicalmente il resto a carico in caso di sinistro vetro. Comprendere i meccanismi contrattuali consente di anticipare il costo reale di una sostituzione del parabrezza o di una riparazione di impatto, due interventi con conseguenze finanziarie molto diverse.
Ricalibrazione ADAS dopo la sostituzione del parabrezza: il costo nascosto del sinistro vetro
Sui veicoli recenti dotati di sistemi di assistenza alla guida (frenata d’emergenza, mantenimento della corsia, cruise control adattivo), la sostituzione del parabrezza non si limita più alla posa di un vetro nuovo. Una ricalibrazione dei sensori ADAS può essere necessaria non appena una telecamera è posizionata dietro il parabrezza.
Questa ricalibrazione rappresenta un costo aggiuntivo che non appare sempre nel preventivo iniziale. Raccomandiamo di verificare sistematicamente che la voce “ricalibrazione ADAS” sia presente nel preventivo e nella fattura finale. In caso di controversia, l’assenza di questo documento complica la prova che l’intervento è stato effettuato secondo le regole.
Alcuni riparatori rilasciano un attestato di ricalibrazione separato dalla fattura. Questo documento merita di essere conservato nel fascicolo del veicolo: può essere utile in caso di rivendita, di controllo tecnico o di un sinistro successivo che coinvolga un malfunzionamento delle assistenze alla guida.
Le condizioni generali Macif coprono la rottura di vetro secondo la formula scelta, ma la copertura della ricalibrazione dipende dalla sua inclusione nel perimetro della garanzia. In pratica, la maggior parte dei riparatori autorizzati integra questo servizio nel flusso di fatturazione diretta con l’assicuratore. Verifica i dettagli prima di firmare l’ordine di riparazione.
Franchigia rottura di vetro Macif secondo le formule: differenze e logica tariffaria
La Macif offre diverse formule auto, dal terzo ai tutti i rischi, e ciascuna applica un livello di franchigia rottura di vetro Macif distinto. Le formule più complete presentano franchigie basse, mentre le formule intermedie impongono un resto a carico più elevato.
La franchigia può scendere fino a poche decine di euro sulle formule di alta gamma. Al contrario, una formula al terzo esteso prevede generalmente una franchigia sensibilmente più alta. La differenza tra i due estremi giustifica da sola una rilettura attenta delle condizioni particolari del contratto.
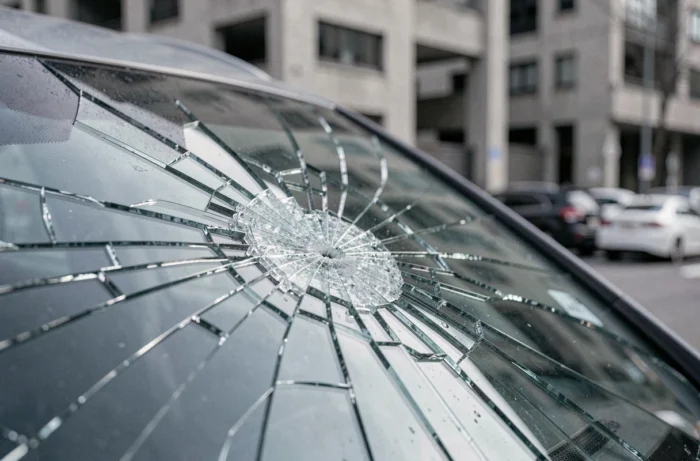
Un punto spesso trascurato: la franchigia si applica alla sostituzione, non alla riparazione di impatto. Quando un impatto viene trattato prima che si trasformi in crepa, l’intervento rimane leggero e la franchigia generalmente non viene applicata. Un impatto non trattato che si propaga innesca una sostituzione completa, con franchigia.
- Riparazione di impatto: intervento rapido, spesso senza franchigia, a condizione che l’impatto non si trovi nel campo visivo del conducente e rispetti i criteri di dimensione.
- Sostituzione del parabrezza: franchigia applicata secondo la formula, con possibilità di pagamento diretto tra il riparatore autorizzato e la Macif (terzo pagante vetro).
- Shock termico che ha propagato una crepa: classificato come sostituzione, si applica integralmente la franchigia prevista nel contratto.
Terzo pagante vetro e resto a carico reale: cosa significa “senza anticipo spese”
Il meccanismo di terzo pagante vetro, comune presso i riparatori autorizzati Macif, consente di evitare l’anticipo dell’importo totale dell’intervento. Il riparatore fattura direttamente l’assicuratore. Ma “senza anticipo spese” non significa “senza alcun pagamento”.
La franchigia rimane dovuta dall’assicurato al momento dell’intervento. Se il contratto prevede una franchigia di poche decine o di alcune centinaia di euro, questa somma viene pagata direttamente al riparatore. Anche le prestazioni complementari non coperte (trattamento idrofobo, tinta specifica, sovraequipaggiamento) si aggiungono al resto a carico.
Osserviamo una confusione frequente tra la gratuità totale e il meccanismo di terzo pagante. La distinzione è contrattuale: il terzo pagante elimina l’anticipo da parte dell’assicuratore, non la parte a carico dell’assicurato. Rileggere le condizioni generali Macif Auto su questo punto evita brutte sorprese al momento del passaggio in centro.
Termine di dichiarazione e scelta del riparatore: due leve sottovalutate
La dichiarazione di sinistro per rottura di vetro presso la Macif può avvenire tramite l’app mobile, il sito macif.fr o per telefono. Il termine contrattuale di dichiarazione è specificato nelle condizioni generali del contratto auto.
La scelta del riparatore rimane libera. La Macif non condiziona la copertura al ricorso a una rete partner specifica. L’assicurato può scegliere qualsiasi riparatore autorizzato, compreso un vetraio indipendente, a condizione che questi accetti il flusso di fatturazione diretta con l’assicuratore.
- Verificare che il riparatore scelto pratichi il terzo pagante con la Macif, per evitare di anticipare l’intero importo e poi attendere il rimborso.
- Richiedere un preventivo dettagliato che menzioni esplicitamente la ricalibrazione ADAS se il veicolo ne è dotato.
- Conservare la fattura e, se del caso, l’attestato di ricalibrazione nel fascicolo del veicolo.
Un punto tecnico spesso ignorato: su un veicolo dotato di parabrezza atermico o acustico, la sostituzione con un vetro di qualità equivalente può generare un costo aggiuntivo. Se il contratto Macif prevede una sostituzione in qualità originale, questo costo aggiuntivo è normalmente coperto. Nella formula intermedia, la copertura può limitarsi a un vetro standard.
La granularità delle formule Macif rende necessaria la lettura delle condizioni particolari prima di qualsiasi sinistro vetro. L’importo della franchigia, il perimetro dei vetri coperti e le modalità di terzo pagante variano da una formula all’altra. Agire rapidamente su un impatto, conservare i giustificativi di ricalibrazione e verificare la compatibilità del riparatore con il flusso Macif rimangono i tre riflessi che riducono concretamente il costo di un sinistro per rottura di vetro.